


Yabancı olarak Malezya'da şirket nasıl açılır?
 İçindekiler

Malezya, Güneydoğu Asya'yı uluslararası iş geliştirme platformu olarak gören yabancı girişimciler için cazip bir destinasyon olmaya devam ediyor. Ülke, gelişmiş altyapıyı, ASEAN pazarlarına erişimi, İngilizce konuşulan iş ortamını ve nispeten basit bir kurumsal düzenleme sistemini bir araya getiriyor.
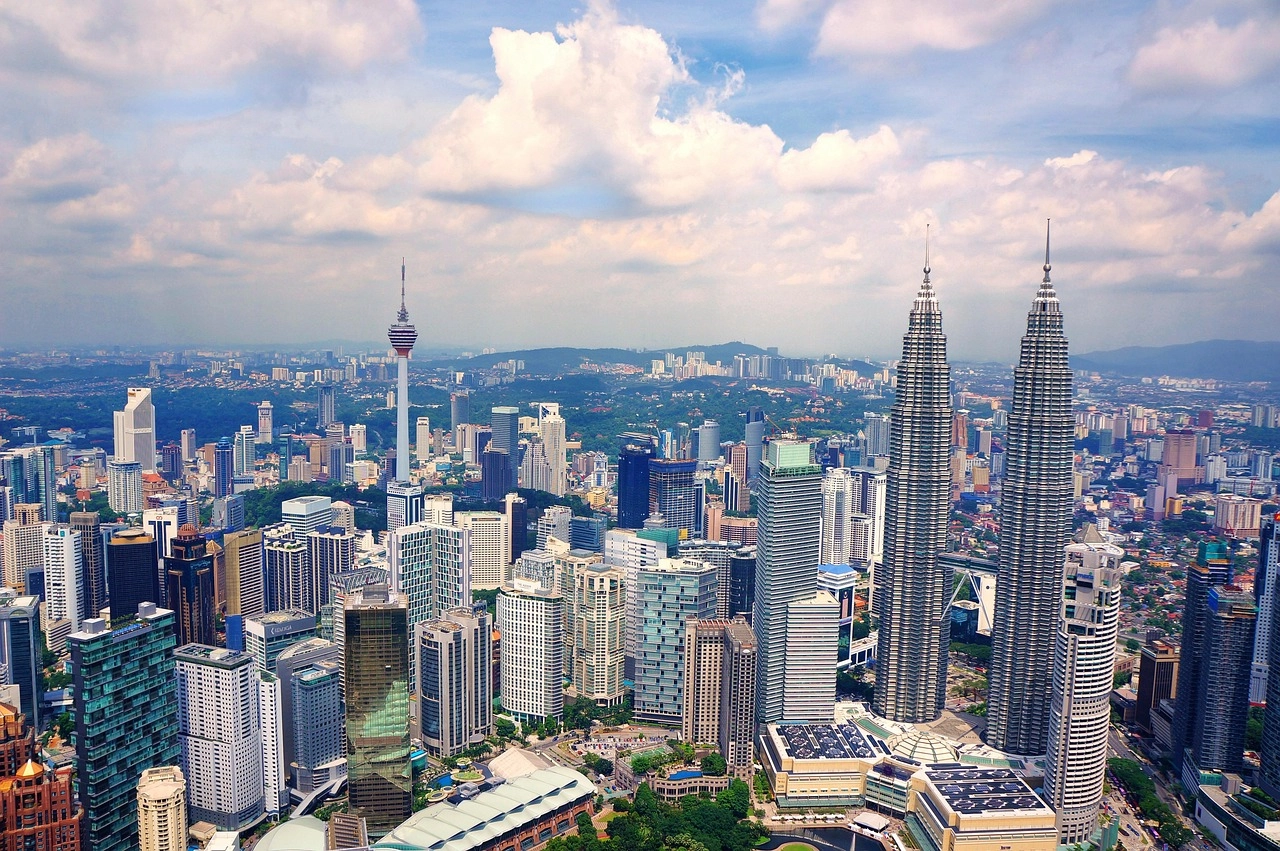
Bununla birlikte, Malezya'da şirket kurmak yalnızca idari bir prosedür değildir. Belgeleri sunmadan önce uygun hukuki yapıyı belirlemek, seçilen sektördeki kısıtlamaları kontrol etmek, yöneticilere ve lisanslamaya ilişkin gereksinimleri anlamak ve vergi sonuçlarını değerlendirmek önemlidir.
Kayıttan sonraki faaliyetlerin planlanması da özel önem taşır. Malezyalı bir şirketin varlığının kendisi, yabancı sahibine ülkede oturma ve çalışma hakkını otomatik olarak vermez; tüzel kişiliğin resmi olarak kurulması da her türlü işletmeyi yürütme imkânını garanti etmez.
Yabancı Girişimciler Neden Malezya'yı Seçiyor
Malezya'nın başlıca avantajlarından biri coğrafi ve ekonomik konumudur. Ülke, Güneydoğu Asya'nın merkezinde yer almakta ve ASEAN bölgesindeki müşteriler, tedarikçiler ve ortaklarla çalışmak için bir üs olarak hizmet edebilir.
Aynı zamanda Malezya yalnızca bölgesel pazarlara erişim sunmakla kalmamakta, nispeten gelişmiş bir işletme altyapısı da sunmaktadır: uluslararası havalimanları, deniz limanları, bankacılık sistemi, teknoloji parkları ve özel ekonomik bölgeler.
Yabancı yatırımcılar için işletme mülkiyet rejimi de önemlidir. Birçok sektörde yüzde yüz yabancı katılımına izin verilmektedir. Örneğin, üretim sektöründe yabancı yatırımcılar, yeni üretim projelerinin yanı sıra genişletme ve çeşitlendirme projelerinin sermayesinin %100'üne sahip olabilirler. Bunu, Malezya Yatırım Geliştirme Kurumu'nun (MIDA) politikası doğrulamaktadır. Bununla birlikte, bazı hizmet alanlarında mülkiyet yapısına, lisanslamaya ve izin alınmasına yönelik özel gereksinimler geçerli olabilir.
Bir diğer argüman, Malezya'nın bölgesel operasyon merkezi olarak kullanılma imkânıdır. Burada uluslararası şirket gruplarının yönetim, ticaret, teknoloji, üretim ve servis birimleri yer alabilir.
Aynı zamanda ülke seçimi yalnızca genel yatırım cazibesine göre belirlenmemelidir. Girişimcinin önceden kontrol etmesi gerekir: seçilen faaliyet yabancı bir şirkete izin veriliyor mu, özel bir lisans gerekiyor mu ve tam da bu sektörde yabancı mülkiyetine ilişkin kısıtlamalar var mı.
Yabancılar Hangi İşletme Yapılarına Erişebilir
Hukuki yapının seçimi, girişimcinin hedeflerine bağlıdır: tam ölçekli ticari faaliyet yürütmeyi, bir temsilcilik açmayı, bölgesel bir ofis kurmayı yoksa mevcut yabancı işletmesini genişletmeyi planlıyor mu.
Malezya pazarında çalışmak isteyen yabancı bir yatırımcı için en yaygın seçenek — özel limited şirkettir.
Özel Limited Şirket (Sdn. Bhd.)
Sdn. Bhd. (Sendirian Berhad) — özel limited şirkettir. Hukuki niteliği itibarıyla sahiplerinden bağımsız, otonom bir tüzel kişiliktir.
Bu yapı, geniş bir ticari görev yelpazesine uygundur: hizmet sunumu, ticaret, danışmanlık, yazılım geliştirme, üretim ve bölgesel operasyonların yönetimi.
Sektöre ve applicable gereksinimlere bağlı olarak şirketin katılımcıları tamamen yabancı olabilir. Ancak göz önünde bulundurulması gereken nokta, sermayenin yabancı mülkiyeti imkânı ile belirli bir lisans alabilme imkânının aynı şey olmamasıdır. Bazı faaliyet türleri, ilgili devlet organları tarafından düzenlenmektedir.
Şirketin kurulması için en az bir pay sahibi ve kanunla belirlenen gereksinimlere uyan gerçek kişiden oluşan bir yönetici gerekir. Aynı zamanda en az bir yöneticinin genellikle Malezya'da oturması ve yerel bir ikamet adresine sahip olması gerekir. Yönetici ayrıca 18 yaşından büyük olmalı ve mevzuatın diğer gereksinimlerine uymalıdır.
Yabancı girişimci için bu, kayıttan önce yerel yönetici meselesinin çözülmesi gerektiği anlamına gelir. Bu, yatırımcının kendisi — rezident yönetici gereksinimlerine uyuyorsa — ya da başka uygun bir kişi olabilir.
Yabancı Şirketin Şubesi (Foreign Company Branch)
Başka bir seçenek, mevcut yabancı bir şirketin Malezya'da şubesini kaydetmektir.
Sdn. Bhd.'den farklı olarak şube, otonom bir tüzel kişi değildir: ana şirketin bir parçası olarak faaliyet gösterir. Bu, ayrı bir bağlı şirket yapısı oluşturmadan Malezya'daki varlıklarını genişletmek isteyen uluslararası gruplar için uygun olabilir.
Ancak bu model, hukuki ve vergi sonuçlarının dikkatle değerlendirilmesini gerektirir. Ana şirket, şubenin yükümlülüklerinden sorumlu olabilir; kayıt ve faaliyet yürütme gereksinimleri ise yerel şirket kurallarından farklıdır.
Şube, yeni bir işletme için her zaman optimal çözüm değildir. Girişimci yalnızca Malezya pazarına giriyorsa, ayrı bir Sdn. Bhd. şirketi genellikle yerel karşı taraflar ve bankalarla daha anlaşılır bir etkileşim yapısı sağlar.
Sınırlı Sorumlulu Ortaklığı (LLP)
LLP (Limited Liability Partnership) — sınırlı sorumlu ortaklıktır. Bu yapı, ortaklık ve limited şirketin bazı özelliklerini birleştirir.
LLP kaydı için en az iki katılımcı gerekir. Bu örgütsel yapı, profesyonel hizmetler, danışmanlık ve ortak projeler için uygun olabilir.
Önemli bir özellik — Compliance Officer yani sorumlu memura ilişkin gerekliliktir. Bu kişi, 18 yaşına ulaşmış ve genellikle Malezya'da oturan Malezya vatandaşı ya da ülkenin daimi mukimi olmalıdır.
LLP, ortaklarla birlikte işletme yürütmeyi planlayan girişimciler için uygun olabilir. Ancak paylı ve ayrı yönetimli aşina bir kurumsal yapıya ihtiyaç duyan uluslararası yatırımcı için Sdn. Bhd. genellikle daha rahat bir seçenek olarak ortaya çıkar.
Temsilcilik (Representative Office)
Yabancı şirket bir temsilcilik ya da bölgesel ofis açmayı değerlendirebilir. Bu format, pazar araştırması, ortak bulma, grup faaliyetlerinin koordinasyonu ve yardımcı fonksiyonların icrası için uygundur.
Ancak burada temel bir kısıtlama vardır: temsilcilik, kural olarak, Malezya'da satışlardan gelir elde ederek otonom ticari faaliyet için tasarlanmamıştır. Bu nedenle bunun tam ölçekli ticari şirket yerine kullanılması mümkün değildir.
Bu yapının seçilmesinden önce ilgili devlet organının gereksinimlerini ve izin verilen fonksiyon listesini kontrol etmek gerekir.
Tek Kişilik İşletme ve Genel Ortaklık (Sole Proprietorship and General Partnership)
Tek kişilik işletme ve standart ortaklık, yabancı yatırımcı için erişilebilir bir alternatif olarak otomatik olarak değerlendirilmemelidir. Bu yapılar sahiplerin statüsüne ilişkin kısıtlamalarla bağlıdır ve yabancı katılımının birçok senaryosu için uygun değildir.
Bu nedenle, çoğu durumda, yabancı sermayeli tam ölçekli bir işletme kurulmasından söz ediliyorsa, ana dikkat Sdn. Bhd., şube ya da LLP'ye yönlendirilmelidir.
Malezya'da Şirket Nasıl Kaydedilir: Adım Adım Prosedür
Şirketlerin kaydı, SSM (Companies Commission of Malaysia — Malezya Şirketler Komisyonu) tarafından yürütülmektedir. Ana prosedürler, kurumun elektronik sistemi aracılığıyla gerçekleştirilmektedir.
Uygulamada süreç birkaç aşamadan oluşmaktadır.
Adım 1. Seçilen faaliyetin yürütülmesine izin verilip verilmediğini kontrol edin
Kayıt belgelerinin hazırlanmasından önce, gelecekteki işletmeye hangi kuralların uygulanacağını belirlemek gerekir.
Bazı faaliyet türleri için şirketi kaydetmek ve genel kurumsal gereksinimleri yerine getirmek yeterlidir. Diğerleri için ek lisanslar, izinler ya da ilgili kurumlarla onaylar gerekecektir.
Özellikle dikkatle finans sektöründe, eğitimde, sağlıkta, inşaatta, telekomünikasyonda, belirli mal kategorilerinin ticaretinde ve üretimde gereksinimlerin kontrol edilmesi gerekir.
Aynı aşamada, yüzde yüz yabancı mülkiyetine izin verilip verilmediğini ya da belirli bir faaliyet için özel koşullar öngörülüp öngörülmediğini belirlemek de yerinde olacaktır.
Adım 2. Şirketin adını seçin
Gelecekteki şirketin adı, SSM gereksinimlerine uymalı ve zaten kayıtlı olan adlarla çakışmamalı ya da belirlenen kısıtlamaları ihlal etmemelidir.
Girişimci, ad rezervasyonu için başvuru sunabilir. Yayınlanan SSM tarifesine göre, rezervasyon her 30 gün ya da kısmı için 50 Malezya ringiti (RM) tutarındadır. Maksimum rezervasyon süresi — 180 gündür.
Adım 3. Pay sahipleri ve yöneticiler hakkında bilgi hazırlayın
Kayıt için şirketin mülkiyet ve yönetim yapısını belirlemek gerekecektir.
Genellikle kurucular, pay sahipleri ve yöneticiler hakkında bilgi, payların dağıtımına ilişkin veriler, kayıtlı ofis adresi ve öngörülen faaliyetin tanımı hazırlanması gerekir.
Yönetici yabancı bir vatandaş ise, mevzuat gereksinimlerine uyup uymadığını önceden kontrol etmek önemlidir. Özellikle şirketin, genellikle Malezya'da oturan en az bir yöneticisi olması gerekir.
Bu, yabancı yatırımcı için kilit pratik meselelerden biridir: uygun bir yerel yönetici olmadan Sdn. Bhd. kaydı imkânsız olabilir.
Adım 4. Belgeleri SSM'ye sunun
Bilgilerin hazırlanmasından sonra belgeler, belirlenen elektronik prosedür aracılığıyla SSM'ye gönderilir.
Yayınlanan tarife göre, paylarla sınırlı bir şirketin kaydı 1.000 RM tutarındadır. Bu miktar, kurumsal sekreterin hizmetlerini, hukuk danışmanlarını, kayıt ajanını ve diğer olası giderleri kapsamamaktadır.
Başvurunun incelenmesinden ve gereksinimlerin yerine getirilmesinden sonra şirket, kayıt teyidini almaktadır.
Adım 5. Kurumsal sekreter atayın
Şirketin kurulmasından sonra Company Secretary yani kurumsal sekreteri atamak gerekir.
SSM gereksinimlerine göre, ilk kurumsal sekreter kayıttan sonraki 30 gün içinde atanmalıdır. Belirlenen nitelik gereksinimlerine uyması ve genellikle Malezya'da oturması gerekir.
Kurumsal sekreter, bir dizi kurumsal prosedürün yerine getirilmesinden, belgelerin hazırlanmasından ve sunulmasından, zorunlu dokümantasyonun yürütülmesinden ve kayıt organıyla etkileşimden sorumludur.
Yabancı sahip için bu bir formalite değil, kurumsal destek yapısının önemli bir parçasıdır.
Kayıttan sonra ne yapılması gerekir
Kayıt sertifikasının alınması, şirketin çalışmasının yalnızca başlangıcıdır. İşletmenin tam ölçekli faaliyet gösterebilmesi için bir dizi ek eylemin gerçekleştirilmesi gerekir.
Kurumsal bir banka hesabı açın. Bunun için banka genellikle kayıt belgelerini, yöneticiler ve nihai gerçek yararlanan sahipler hakkında bilgileri, işletmenin tanımını ve beklenen işlemlerle ilgili bilgiyi talep eder. Banka, ek belgeler talep etmeye ve kendi müşteri incelemesini yapmaya yetkilidir. Şirket kaydının kendisi, hesap açılışını garanti etmemektedir.
Muhasebe ve vergi muhasebesini düzenleyin. Şirket, gelirlerin, giderlerin, varlıkların ve yükümlülüklerin doğru şekilde yansıtılmasını sağlamalıdır. Ayrıca vergi yükümlülüklerini ve raporlama sürelerini belirlemek gerekir.
Kurumsal gereksinimleri yerine getirin. Özellikle şirket, yıllık raporlama sunma kurallarına uymalı, yöneticiler ve pay sahipleri hakkındaki bilgilerin güncelliğini korumalı ve gerçek yararlanan sahipler hakkındaki bilgilerin açıklanmasına ilişkin yükümlülükleri yerine getirmelidir.
Gerekli lisansları alın. Faaliyet özel kurallarla düzenleniyorsa, fiilen başlamadan önce uygun izinleri almak gerekir.
Yabancı çalışanlar için çalışma hakkını düzenleyin. Yabancı sahip, şirket kaydettiği için Malezya'da çalışma hakkını otomatik olarak almaz. İstihdam ve oturma için uygun göçmenlik izinleri gerekebilir.
Vergiler ve Zorunlu Ödemeler
Vergi modeli, şirketin kaydından önce bile değerlendirilmelidir. Nihai yük, faaliyetin niteliğine, mülkiyet yapısına, gelir kaynaklarına, kâr büyüklüğüne ve applicable muafiyetlere bağlıdır.
Kurumlar vergisi
Malezya'da standart kurumlar vergisi oranı %24'tür.
Belirlenen KOBİ ölçütlerine uyan şirketler için indirimli oranlar öngörülmektedir. Yayınlanan vergi kurallarına göre, gereksinimlere uyan şirketler için vergiye tabi kârın ilk 150.000 RM'si üzerinde %15, 600.000 RM'ye kadar olan bir sonraki kâr kısmı üzerinde %17 ve kalan miktar üzerinde %24 oranı uygulanır.
Teşvik oranlarına hak kazanma hakkı, vergi mevzuatının belirlediği ölçütlerin yerine getirilmesine bağlıdır. Bu nedenle yabancı yatırımcının, her yeni şirketin vergilendirme amaçları için otomatik olarak küçük işletme statüsü alacağını varsaymaması gerekir.
Satış vergisi ve hizmet vergisi
Malezya'da Sales Tax — satış vergisi — ve Service Tax — hizmet vergisi — dahil olmak üzere dolaylı vergilendirme sistemi geçerlidir.
Satış vergisi belirli mallara ve işlemlere uygulanır. Hizmet vergisi belirlenen hizmet kategorilerini kapsar. Genel Service Tax oranı %8'dir; ancak kamu beslenmesi, lojistik, telekomünikasyon ve otopark dahil bazı kategoriler için %6 oran öngörülmüştür.
Kayıt olma ve uygun vergiyi tahakkuk ettirme yükümlülüğü, faaliyetin türüne ve belirlenen eşiklere bağlıdır. Bu nedenle işletme planlanırken, şirketin mallarının ya da hizmetlerinin bu sisteme tabi olup olmadığını ayrıca kontrol etmek önemlidir.
Elektronik faturalar
Malezya, e-Invoice adlı elektronik fatura sistemini kademeli olarak uygulamaya koymaktadır. Sistem, fatura verilerinin belirlenen formatta vergi sistemine aktarılmasını öngörmektedir.
Bağlanma süreleri, gelir büyüklüğüne ve mükellef kategorisine bağlıdır. Gereksinimler ve istisnalar güncellendiği için şirketin, LHDN — Malezya Vergi Dairesi'nin — güncel açıklamalarını kontrol etmesi ve yalnızca ilk uygulama takvimine dayanmaması gerekir.
Ödemelerde vergiler ve ödemeler
Yabancı karşı taraflara temettü, faiz, lisans bedeli ve ücret ödemeleri ayrı dikkat gerektirir. Ödemenin niteliğine ve applicable çifte vergilendirilmeyi önleme anlaşmalarına bağlı olarak, kaynağında vergi kesme yükümlülüğü ortaya çıkabilir.
Malezyalı şirket uluslararası bir gruba dahilse, vergi yapısının transfer fiyatlandırması kuralları ve grup içi işlemlerin belgeyle doğrulanmasına ilişkin gereksinimler göz önünde bulundurularak tasarlanması tercih edilir.
2027 Yılında Ne Değişecek
Ekim 2026'da Malezya hükümeti, 2027 yılı için bütçe önlemlerini sundu. Duyurulan inisiyatiflerin bir kısmı, işveren giderlerini, küçük işletmelerin vergi yükünü ve ülkenin uluslararası şirket grupları için cazibesini etkileyebilir.
Aynı zamanda, duyurulan bütçe önlemleri ile hali hazırda yürürlüğe girmiş normları birbirinden ayırmak önemlidir. Pratik uygulama için nihai yasal düzenlemeler, alt mevzuat belgeleri ve devlet organlarının açıklamaları dikkate alınmalıdır.
Küçük ve orta ölçekli işletmeler için vergi oranlarının değişmesi
2027 bütçesi kapsamında, ölçütlere uyan küçük ve orta ölçekli işletmeler için kurumlar vergisi oranlarının bir yüzde puanı düşürülmesi duyuruldu.
Şu oranlar öngörülmüştür: vergiye tabi kârın ilk 150.000 RM'si için %14, 150.000'den 600.000 RM'ye kadar olan kâr kısmı için %16 ve bu aralığı aşan miktar için %24.
Bu önlem, Malezya'yı küçük şirketler için daha cazip hale getirebilir; ancak teşvikten yalnızca belirlenen ölçütlere uyan işletmeler yararlanabilecektir.
Asgari ücretin artırılması
Haziran 2027'den itibaren asgari ücretin aylık 1.700 RM'den 2.000 RM'ye çıkarılması gerekiyor.
Yıllık geliri 50 milyon RM'den az olan mikro, küçük ve orta ölçekli işletmeler için bütçe duyurusunda istisna öngörülmüştür. İşverenlerin bu değişikliğin ücret fonuna ve şirket bütçesine etkisini önceden değerlendirmesi önemlidir.
Global Services Hub teşvik rejimi
1 Ocak 2027'den itibaren, Malezya'da bölgesel servis ve yönetim fonksiyonlarını yerleştiren uluslararası şirketler için bir program olan güncellenmiş Global Services Hub (GSH) rejiminin başlatılması planlanmaktadır.
Yeni şirketlerin ilgili faaliyetlerden elde edilen gelirleri için %5'lik teşvik vergi oranı öngörülmektedir. Principal Hub ya da GSH rejimleri çerçevesinde çalışan mevcut şirketler için de baz düzeyi aşan gelirlerin vergilendirilmesine ilişkin özel koşullar açıklanmıştır.
Teşviklerin beş yıllık dönemlerle, en fazla 30 yıla kadar uzatılması öngörülmüştür. Ayrıca belirli hazine ve fon işlemleri için faizlerde kaynağında vergiden muafiyet ve grup içi kredilerde damga vergisi istisnası açıklanmıştır.
Malezya'da bölgesel yönetim merkezleri yerleştirmeyi planlayan uluslararası holdingler ve şirketler için bu önemli bir teşvik olabilir. Ancak rejimin applicableliği, belirlenen ölçütlere uyum ve gerekli onayların alınmasına bağlı olacaktır.
Yabancı uzmanlar için ek imkânlar
Bütçe ayrıca yabancı uzmanların aile üyelerinin istihdamına ilişkin değişiklikleri öngörmektedir. 1 Ocak 2027'den itibaren, Dependant Pass sahibi olan I kategorisi Employment Pass sahiplerinin eşleri, belirlenen koşulların sağlanması durumunda çalışabilecektir.
Bu durum, nitelikli çalışanları aileleriyle birlikte çekmenin önemli olduğu uluslararası şirketler için Malezya'yı daha cazip hale getirebilir.
Diğer vergi teşvikleri
Duyurulan önlemler arasında, teçhizata, üretim varlıklarına ve bilişim teknolojilerine belirli yatırımlar için ek vergi kolaylıkları yer almaktadır.
Özellikle yerel üretim olan belirli teçhizat ve ekipman kategorileri için hızlandırılmış sermaye kesintileri ve üreticiler için ayrı destek önlemleri öngörülmektedir.
Malezya, yabancı girişimcilere pazarda varlık için birkaç seçenek sunmaktadır. Tam ölçekli ticari faaliyet için en evrensel çözüm genellikle Sdn. Bhd. olmaktadır. Şube, halihazırda faaliyette bulunan uluslararası bir şirket için uygun olabilir; LLP ise belirli profesyonel ve ortaklık projeleri için. Temsilcilik ise öncelikle pazar araştırması ve yardımcı fonksiyonların icrası için uygundur.
Ancak tüm yatırımcılar için evrensel bir çözüm mevcut değildir. Optimal yapı; sektöre, öngörülen ciroya, sahiplerin bileşimine, vergi modeline, lisans ihtiyacına ve yabancı çalışanların çekilmesine yönelik planlara bağlıdır.
Malezya'da üretim kapasiteleri oluşturmayı ya da genişletmeyi planlayan bir işletme için bu inisiyatifler, yatırım maliyetlerinin hesaplanmasını ve projenin geri dönüş süresini etkileyebilir. Ancak applicableliğin somut koşulları, ilgili düzenleyici belgelerin yayınlanmasından sonra kontrol edilmelidir.
Şirketin kurulmasından önce projenin kapsamlı bir değerlendirmesini yapmak yerinde olur: yabancı mülkiyetine ilişkin kısıtlamaları kontrol etmek, uygun hukuki yapıyı belirlemek, vergi yükünü hesaplamak, kurumsal yapıyı hazırlamak ve lisanslama ile göçmenlik statüsüne ilişkin gereksinimleri netleştirmek.
Pratikte makul yaklaşım — belgelerin sunulmasından önce bile yerel hukuk, vergi ve kurumsal uzmanları çekmektir. Bu, kayıt sırasında hatalardan kaçınmaya, uygun işletme modelini seçmeye ve faaliyetin başlamasından sonra ortaya çıkacak yükümlülükleri önceden hesaba katmaya yardımcı olur.
Uzun vadeli perspektifte, yabancı bir şirketin Malezya pazarında ne kadar başarılı faaliyet gösterebileceğini büyük ölçüde belirleyen, kayıt hızı değil, tam da hazırlığın kalitesidir.

 Telegram
 VK.com
 Facebook
 X (Twitter)
 LinkedIn
 Diğer konular:
 REAB'in Hizmetler
İlk iş değerlemesi
İş analizi ve denetimi (Due Diligence)
Ticari satış öncesi hazırlık
Satın alınan işletmenin ilk değerlendirmesi
Satın alınan işletmenin denetimi (Due Diligence)
Şirket Kaydı — Genel Hükümler

 Haberler
 Faydalı tavsiye
Hazır bir işletmeyi nasıl satacağınızı veya satın alacağınızı öğrenmek mi istiyorsunuz? REAB web sitesinde "İşletme Almak ve Satmak" makalelerinden oluşan bilgilendirici bir koleksiyon bulunmaktadır.

