


Liberya'da bankacılığın özellikleri
 İçindekiler

Görece küçük boyutuna rağmen, Liberya'nın bankacılık sistemi, ülkenin ekonomik istikrarını sağlamada ve uluslararası ticarete hizmet etmede hayati bir rol oynamaktadır. Son yıllarda, ekonomik reformlar, güçlendirilmiş bankacılık düzenlemeleri ve dijital teknolojilerin 도입u sayesinde finans sektörü kademeli olarak gelişmiştir.
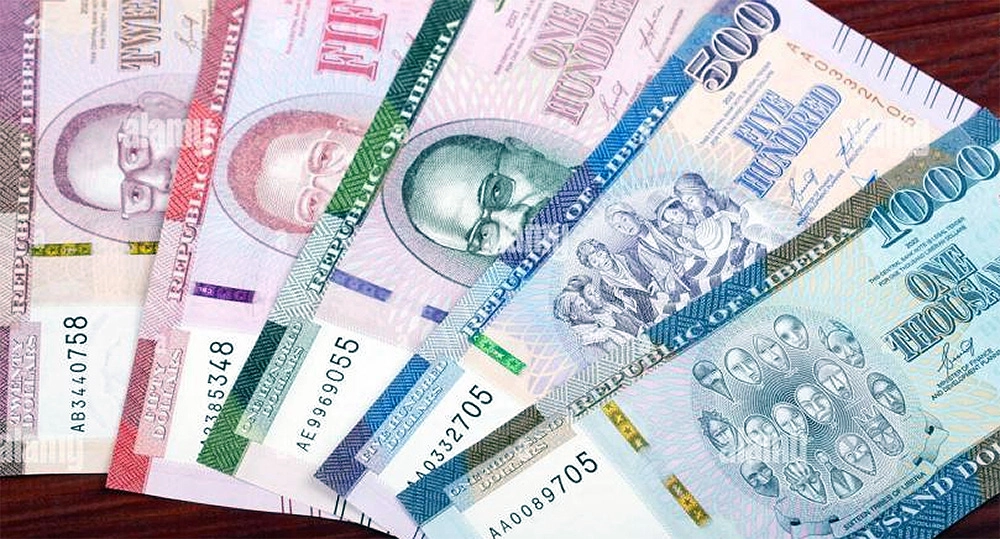
Liberya'nın bankacılık sistemi
Liberya'nın bankacılık sistemi, ülkenin finansal sektörünün temel direklerinden biri olmaya devam etmektedir. Son yıllarda sektör, makroekonomik reformlar, bankacılık denetiminin güçlendirilmesi ve uluslararası finansal kuruluşların desteği sayesinde kademeli olarak güçlenmektedir. Yabancı yatırımcılar için Liberya bankacılık sistemi, ödemelerin yapılması, projelerin finansmanı ve dış ticaret işlemlerinin yürütülmesi için temel altyapıyı sağlar; ancak finansal hizmetlerin bulunabilirliği ve piyasa derinliği sınırlı kalmaktadır.
Bankacılık sektörünün istikrarı üzerindeki olumlu etki, Dünya Bankası, Uluslararası Para Fonu ve Afrika Kalkınma Bankası dahil olmak üzere uluslararası finansal kuruluşların desteğiyle sağlanmaktadır. Bu kuruluşların uyguladığı programlar finansal sistemin güçlendirilmesine, bankacılık denetimi düzeyinin yükseltilmesine, ödeme altyapısının geliştirilmesine ve işletmelerin finansal kaynaklara erişiminin genişletilmesine yöneliktir.
Bankacılık piyasası, çoğu başkent Monrovia ve büyük şehirlerde yoğunlaşan ulusal ve yabancı ticari bankalardan oluşmaktadır.
Finansal sektörün düzenleyicisi Central Bank of Liberia (Liberya Merkez Bankası) olup, para politikasının yürütülmesinden, ulusal paranın istikrarının sağlanmasından, ticari bankaların lisanslanmasından, finansal kurumların denetlenmesinden ve ödeme altyapısının geliştirilmesinden sorumludur. Son yıllarda Merkez Bankası, bankacılık sektörünün dayanıklılığını güçlendirmeye, düzenlemeyi iyileştirmeye ve dijital finansal hizmetlerin kullanımını genişletmeye yönelik bir politika yürütmektedir.
Liberya'nın finansal sisteminin özelliği, iki paranın — Liberya doları (LRD) ve ABD doları (USD) — paralel olarak dolaşımda olmasıdır. ABD doları ticari faaliyette, uluslararası ticarette, bankacılık işlemlerinde, gayrimenkul kiralamasında ve büyük sözleşmelere ilişkin ödemelerde yaygın olarak kullanılmaktadır. Yabancı şirketler için bu durum döviz risklerini azaltmakta ve uluslararası ödemeleri basitleştirmekte, ancak aynı zamanda döviz düzenlemesinin özelliklerini ve kur dalgalanmalarını dikkate almayı gerektirmektedir.
Kurumsal kredi kullandırılması kademeli olarak gelişmektedir; ancak ödünç alınan fonların maliyeti görece yüksek kalmaktadır. Uzun vadeli finansmana erişim, özellikle küçük ve orta ölçekli işletmeler için sınırlıdır. Bankalar kredilerin teminatına, finansal raporlamaya ve borçluların ödeme gücüne ilişkin oldukça yüksek gereksinimler getirmekte, bu da yeni işletmeler için sermaye sağlanmasını zorlaştırmaktadır. Bu nedenle büyük yatırım projeleri çoğunlukla yatırımcıların öz kaynakları, uluslararası kalkınma bankaları veya ihracat kredi ajansları aracılığıyla finanse edilmektedir.
Son yıllarda Liberya'da dijital finansal altyapı aktif olarak gelişmektedir. Mobil ödemelerin, elektronik havalelerin ve uzaktan bankacılık hizmetlerinin kullanımı genişlemektedir. Mobil finansal hizmetlerin popülaritesinin artması, özellikle geleneksel bankacılık altyapısının yetersiz olduğu bölgelerde bankacılık hizmetlerinin erişilebilirliğini artırmaya yardımcı olmaktadır.
Aralık 2025'te Londra Merkez Bankası, Kapsayıcı Anında Ödeme Sistemi'ni (IIPS) — mobil ödemelerin birlikte çalışabilirliği için, mobil ağları tek bir ödeme sistemi altında birleştiren ulusal bir platformu — devreye almıştır. Şu anda IIPS, bireyler arasında ve devlet kurumları arasında işlemleri desteklemektedir; planlar arasında, Liberya Vergi Dairesi aracılığıyla bireyler ile devlet arasındaki ödemelerin entegrasyonu yer almaktadır. Platformun nihai olarak tüm ticari bankaları, ulusal gerçek zamanlı brüt ödeme sistemini, otomatikleştirilmiş takas odasını ve Pan-Afrika Ödeme ve Uzlaştırma Sistemi'ni (PAPSS) tek bir ulusal elektronik sisteme entegre etmesi öngörülmektedir.
Bankacılık sektöründeki kademeli gelişmeye rağmen, yabancı yatırımcıların bazı kısıtlamaları dikkate alması gerekmektedir. Bunlara, tek tek bankaların görece düşük sermayelendirilmesi, yatırım finansmanının sınırlı bulunabilirliği, ekonominin dış sermaye kaynaklarına bağımlılığı ve sürmekte olan altyapı sorunları dahildir. Aynı zamanda, bankacılık düzenlemesinin istikrarlı biçimde güçlendirilmesi, dijital finansal hizmetlerin genişletilmesi ve uluslararası finansal kuruluşların desteği, finansal sistemin dayanıklılığının artırılmasına katkı sağlamaktadır.
Liberya'da faaliyet gösteren yabancı şirketler için bankacılık sistemi, operasyonel faaliyetlerin yürütülmesi ve uluslararası ödemelerin yapılması için gerekli düzeyde finansal altyapı sağlamaktadır. Ancak büyük yatırım projelerinin uygulanmasında, finansman, döviz düzenlemesi ve uluslararası iş ile dış ekonomik operasyonların eşliğinde deneyimi olan güvenilir bir bankacılık ortağının seçilmesi konularının önceden ele alınması tavsiye edilmektedir.
Liberya bankaları
- International Bank (Liberia) Limited (IBLL)
International Bank (Liberia) Limited (IBLL) — kurumsal ve bireysel müşterilere hizmet veren Liberya'nın en büyük ticari bankalarından biridir. Banka, kasa ve ödeme hizmetleri, kredi kullandırma, mevduat ürünleri, uluslararası havaleler, belgeli işlemler ve döviz hizmetleri dahil geniş bir hizmet yelpazesi sunmaktadır. IBLL, dış ekonomik faaliyette bulunan işletmelerle aktif olarak çalışmaktadır.
- Ecobank Liberia
Ecobank Liberia — 30'dan fazla Afrika ülgesinde faaliyet gösteren uluslararası bankacılık grubu Ecobank Transnational Incorporated'ın iştiraki olan bir bankadır. Bölgesel ağı sayesinde banka, Afrika pazarlarında faaliyet gösteren yabancı şirketler için en çok talep gören finansal ortaklardan biridir. Ecobank; kurumsal bankacılık, ticari finansman, elektronik ödemeler, uluslararası havaleler ve nakit yönetimi hizmetleri sunmaktadır.
- United Bank for Africa (UBA) Liberia
United Bank for Africa (UBA) Liberia — yirmiden fazla Afrika ülkesinin yanı sıra Avrupa, ABD ve Orta Doğu ülkelerinde faaliyet gösteren uluslararası bankacılık grubu United Bank for Africa'nın bir birimidir. Banka; kurumsal müşterilere hizmet vermek, uluslararası ödemeler, ticaret finansmanı ve dijital bankacılık hizmetleri alanlarında uzmanlaşmaktadır.
- Afriland First Bank Liberia
Afriland First Bank Liberia — uluslararası bankacılık grubu Afriland First Group'un bir parçası olan ticari bir bankadır. Banka; küçük, orta ve büyük ölçekli işletmelere hizmet sunmakta, işletme kredileri kullandırmakta, dış ticaret işlemlerini yürütmekte, banka garantileri ve belgeli akreditifler düzenlemektedir.
- Global Bank Liberia Limited
Global Bank Liberia Limited — hem kurumsal hem de bireysel müşterilere hizmet veren ulusal bir ticari bankadır. Ana faaliyet alanları işletme kredileri, mevduat programları, kasa ve ödeme hizmetleri ile uluslararası para transferleridir.
- Liberian Bank for Development and Investment (LBDI)
Liberian Bank for Development and Investment (LBDI) — devletin ve uluslararası finansal kuruluşların katılımıyla kurulan ülkenin en eski ticari bankasıdır. Tarihsel olarak banka, kalkınma projelerinin finansmanı ve yatırım faaliyetleri alanında uzmanlaşmışken, günümüzde tam bir ticari bankacılık hizmet yelpazesi sunmaktadır. LBDI, Liberya'nın en tanınmış finansal kurumlarından biri olarak kabul edilmekte ve devlet kurumları ile uluslararası kuruluşlarla aktif işbirliği yapmaktadır.
Yabancı yatırımcılar için en çekici olanlar genellikle Ecobank ve UBA gibi uluslararası bankacılık gruplarına bağlı bankalardır. Bunların avantajları; gelişmiş bölgesel ağ, modern dijital hizmetler, uluslararası iş eşliğinde deneyim, geniş bir ticari finansman araçları yelpazesi ve uluslararası bankacılık standartlarına uygun olarak sınır ötesi ödemelerin yapılabilmesidir.
Banka hesabı türleri
Liberya'nın ticari bankaları, gerçek ve tüzel kişiler için geniş bir banka hesabı yelpazesi sunmaktadır. Ürün yelpazesi belirli bankaya bağlı olarak değişmektedir; ancak temel hesap türleri uluslararası bankacılık uygulamasına uygun olup günlük ödemelerin yapılmasına, fonların saklanmasına, dış ticaret işlemlerinin yürütülmesine ve kurumsal finansların yönetilmesine olanak tanır.
- Vadesiz hesap (Current Account)
Şirketler ve girişimciler için en yaygın hesap türüdür. Günlük ödemelerin yapılması, ödeme alımı ve gönderimi, mal ve hizmet ödemeleri, maaş ödemeleri, uluslararası havaleler ve ticari faaliyette bulunma için tasarlanmıştır. Kurumsal vadesiz hesaplar hem Liberya doları (LRD) hem de ABD doları (USD) cinsinden açılabilir.
- Vadeli tasarruf hesabı (Savings Account)
Esas olarak fonların saklanması ve faiz geliri elde edilmesi amacıyla bireyler tarafından kullanılır. Bu hesap, bakiye üzerinden faiz işlenmesini öngörür; ancak nakit çekme veya havale işlemi sayısında sınırlamalar olabilir.
- Vadeli mevduat hesabı (Fixed Deposit Account)
Fonların belirli bir süre için sabit faiz oranıyla yerleştirilmesi için tasarlanmıştır. Vadeli mevduatlar, ek gelir elde etmek amacıyla boş nakitlerin geçici olarak yerleştirilmesi için hem bireysel müşteriler hem de şirketler tarafından kullanılmaktadır.
- Döviz hesabı (Foreign Currency Account)
Fonların, Liberya ekonomisinde yaygın olarak kullanılan başlıca ABD doları olmak üzere yabancı para cinsinden saklanmasına olanak tanır. Bu tür hesaplar ihracatçılar, ithalatçılar, yabancı yatırımcılar ve uluslararası ödemeler yapan şirketler tarafından talep görmektedir.
- Kurumsal hesap (Business/Corporate Account)
Tüzel kişiler için açılır ve işletmenin finansal ve ekonomik faaliyetlerinin yürütülmesi için tasarlanmıştır. Standart ödeme işlemlerine ek olarak, bu hesap sahiplerine ticari finansman hizmetleri, belgeli akreditifler, banka garantileri, döviz işlemleri ve uzaktan bankacılık hizmetleri sunulmaktadır.
- Eskrow hesabı (Escrow Account)
Belirli yatırım projelerinin, gayrimenkul işlemlerinin, inşaat sözleşmelerinin ve fonların belirli sözleşme koşullarının yerine getirilmesine kadar saklanmasını gerektiren diğer işlemlerin uygulanmasında kullanılır. Bu ürünün sunulması belirli bankanın politikasına bağlıdır.
Liberya'da banka hesabı açma prosedürü
Yabancı vatandaşlar ve yabancı şirketler, yasal mevzuat gereksinimlerine ve ticari bankaların iç kurallarına uymak kaydıyla Liberya'da banka hesabı açabilirler. Hesap açma prosedürü, müşteri kimliğinin belirlenmesi (Know Your Customer, KYC) ile suç gelirlerinin aklanması ve terörün finansmanının önlenmesi (AML/CFT) alanlarındaki uluslararası standartlara uygundur. Gerekli belgelerin tam listesi ve başvuru inceleme süreleri, seçilen bankaya ve müşteri kategorisine bağlı olarak farklılık gösterebilir.
Bireysel hesap
Bir yabancı vatandaşın bireysel banka hesabı açması için genellikle geçerli bir pasaport, ülkede bulunmanın yasallığını teyit eden bir belge (ilgili gereksinim bulunması halinde), ikamet adresi kanıtı ve fonların kaynağına ilişkin bilgiler sunması gerekmektedir. Bazı bankalar müşteri doğrulama prosedürü kapsamında başka bir bankadan referans mektubu, iş yeri teyidi veya ek belgeler isteyebilir.
Kurumsal hesap
Yabancı bir şirket tarafından kurumsal hesap açıldığında gerekli belgelerin listesi çok daha geniştir. Bankalar genellikle tüzel kişilik tescil belgesi, kuruluş belgeleri, şirket ana sözleşmesi, yöneticiler ve nihai yararlanıcı sahipler hakkında bilgiler, banka hesabı açma kararı, vergi kayıt belgeleri ve ayrıca şirketin faaliyet niteliğinin ve öngörülen finansal işlemlerin açıklamasını talep etmektedir. Bazı durumlarda banka bir iş planı, iş ortaklarına ilişkin bilgiler veya yatırım fonlarının kaynağının teyidini isteyebilir.
Belgelerin sunulmasından sonra banka, şirketin sahiplerinin kimliğinin belirlenmesi, mülkiyet yapısının incelenmesi, uluslararası yaptırım gereksinimlerine uygunluğun kontrolü ve öngörülen finansal işlemlerin değerlendirilmesini içeren kapsamlı bir müşteri due diligence (gerekli özen) süreci yürütmektedir. Gerekirse banka çalışanları şirketin temsilcileriyle ek görüşme yapabilir veya belirli belgelere ilişkin açıklamalar isteyebilir.
Hesap açma süresi, incelemenin karmaşıklığına, sunulan belgelerin eksiksizliğine ve belirli bankanın iç prosedürlerine bağlı olarak genellikle birkaç iş gününden iki-üç haftaya kadar sürmektedir. Uluslararası mülkiyet yapısına sahip şirketler veya büyük hacimli yatırım projeleri için inceleme süreci daha uzun sürebilir.
Liberya'nın çoğu ticari bankası hem Liberya doları (LRD) hem de ABD doları (USD) cinsinden hesap açma imkânı sunmaktadır. Yabancı şirketler için en sık kullanılan hesaplar dolar cinsinden olanlardır; çünkü ülkedeki uluslararası ticaretin, yatırım projelerinin ve ticari ödemelerin önemli bir kısmı ABD doları ile yürütülmektedir.
Hesap açıldıktan sonra müşteri; uluslararası havaleler, kasa ve ödeme hizmetleri, internet bankacılığı, döviz işlemleri, belgeli akreditifler ve banka garantileri dahil temel bankacılık hizmetlerine erişim sağlar. Bununla birlikte, kullanılabilir hizmetlerin kapsamı seçilen bankaya ve müşteri kategorisine bağlıdır.
Yabancı yatırımcıların gerekli belgelerin listesini önceden seçilen bankayla koordine etmesi ve döviz mevzuatının, vergi düzenlemesinin ve finansal izleme prosedürlerinin gereksinimlerini dikkate alması tavsiye edilmektedir. Uygulamada, kurumsal bir eskrow hesabı (Escrow Account) açma süreci, Liberya'da kayıtlı bir şirketin bulunması, şeffaf bir mülkiyet yapısı ve uluslararası uyum gereksinimlerine uygun eksiksiz bir belge seti varlığı durumunda önemli ölçüde daha hız ilerlemektedir.

Etiketler:
 Telegram
 VK.com
 Facebook
 X (Twitter)
 LinkedIn
 Diğer konular:
 REAB'in Hizmetler
İlk iş değerlemesi
İş analizi ve denetimi (Due Diligence)
Ticari satış öncesi hazırlık
Satın alınan işletmenin ilk değerlendirmesi
Satın alınan işletmenin denetimi (Due Diligence)
Şirket Kaydı — Genel Hükümler

 Haberler
 Faydalı tavsiye
Bu websiteden düzenli olarak güncellemeler (yeni partiler, makaleler, haberler) almak ister misiniz? Onları tercih ettiğiniz sosyal ağda takip edin. Yayınlarımızın bulunduğu tüm sosyal ağların bir listesi websitenin herhangi bir sayfasının alt kısmında bulunur.

