


Специфика работы банков в Либерии
 Оглавление

Банковская система Либерии, несмотря на сравнительно небольшой масштаб, играет важную роль в обеспечении экономической стабильности страны и обслуживании международной торговли. В последние годы финансовый сектор постепенно развивается благодаря экономическим реформам, усилению банковского регулирования и внедрению цифровых технологий.
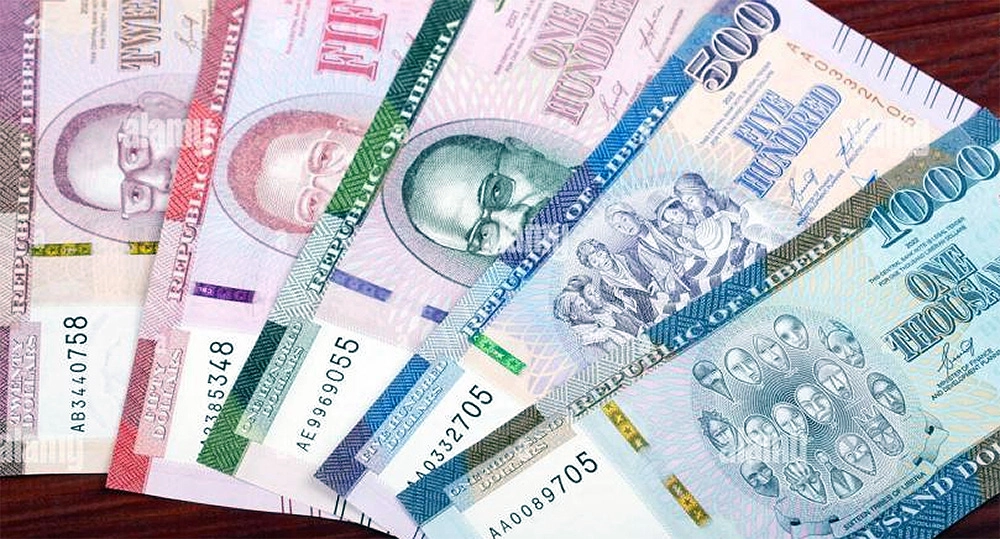
Банковская система Либерии
Банковская система Либерии остаётся одной из ключевых опор финансового сектора страны. За последние годы отрасль постепенно укрепляется благодаря макроэкономическим реформам, усилению банковского надзора и поддержке международных финансовых организаций. Для иностранных инвесторов либерийская банковская система обеспечивает базовую инфраструктуру для проведения расчётов, финансирования проектов и обслуживания внешнеторговых операций, хотя доступность финансовых услуг и глубина рынка остаются ограниченными.
Положительное влияние на устойчивость банковского сектора оказывает поддержка со стороны международных финансовых организаций, включая Всемирный банк, Международный валютный фонд и Африканский банк развития. Реализуемые ими программы направлены на укрепление финансовой системы, повышение уровня банковского надзора, развитие платёжной инфраструктуры и расширение доступа предприятий к финансовым ресурсам.
Банковский рынок представлен национальными и иностранными коммерческими банками, большинство которых сосредоточено в столице Монровии и крупных городах.
Регулятором финансового сектора выступает Central Bank of Liberia (Центральный банк Либерии), который отвечает за проведение денежно-кредитной политики, обеспечение стабильности национальной валюты, лицензирование коммерческих банков, надзор за финансовыми учреждениями и развитие платёжной инфраструктуры. В последние годы Центральный банк проводит политику по укреплению устойчивости банковского сектора, совершенствованию регулирования и расширению использования цифровых финансовых сервисов.
Особенностью финансовой системы Либерии является параллельное обращение двух валют — либерийского доллара (LRD) и доллара США (USD). Доллар США широко используется в коммерческой деятельности, международной торговле, банковских операциях, аренде недвижимости и расчётах по крупным контрактам. Для иностранных компаний это снижает валютные риски и упрощает проведение международных платежей, однако одновременно требует учёта особенностей валютного регулирования и колебаний обменного курса.
Корпоративное кредитование постепенно развивается, однако стоимость заёмных средств остаётся сравнительно высокой. Доступ к долгосрочному финансированию ограничен, особенно для малого и среднего бизнеса. Банки предъявляют достаточно высокие требования к обеспечению кредитов, финансовой отчётности и платёжеспособности заёмщиков, что затрудняет привлечение капитала для новых предприятий. По этой причине крупные инвестиционные проекты часто финансируются за счёт собственных средств инвесторов, международных банков развития или экспортно-кредитных агентств.
В последние годы в Либерии активно развивается цифровая финансовая инфраструктура. Расширяется использование мобильных платежей, электронных переводов и дистанционного банковского обслуживания. Рост популярности мобильных финансовых сервисов способствует повышению доступности банковских услуг, особенно в регионах, где традиционная банковская инфраструктура развита недостаточно.
В декабре 2025 года Центральный банк Лондона запустил Инклюзивную систему мгновенных платежей (IIPS) — национальную платформу взаимодействия мобильных платежей, которая объединяет мобильный сети под единой платёжной системой. В настоящее время IIPS поддерживает транзакции между физическими лицами и между государственными органами, а в планах — интеграция платежей между физическими лицами и государством через Налоговое управление Либерии. Платформа также призвана в конечном итоге интегрировать все коммерческие банки, национальную систему валовых расчётов в режиме реального времени, автоматизированную клиринговую палату и Панафриканскую платёжно-расчётную систему (PAPSS) в единую национальную электронную систему.
Несмотря на постепенное развитие банковского сектора, иностранным инвесторам следует учитывать ряд ограничений. К ним относятся относительно невысокая капитализация отдельных банков, ограниченная доступность инвестиционного финансирования, зависимость экономики от внешних источников капитала и сохраняющиеся инфраструктурные проблемы. В то же время последовательное укрепление банковского регулирования, расширение цифровых финансовых услуг и поддержка со стороны международных финансовых институтов способствуют повышению устойчивости финансовой системы.
Для иностранных компаний, работающих в Либерии, банковская система обеспечивает необходимый уровень финансовой инфраструктуры для ведения операционной деятельности и международных расчётов. Однако при реализации крупных инвестиционных проектов целесообразно заранее прорабатывать вопросы финансирования, валютного регулирования и выбора надёжного банковского партнёра, имеющего опыт сопровождения международного бизнеса и внешнеэкономических операций.
Банки Либерии
- International Bank (Liberia) Limited (IBLL)
International Bank (Liberia) Limited (IBLL) — один из крупнейших коммерческих банков Либерии, обслуживающий корпоративных и частных клиентов. Банк предлагает широкий спектр услуг, включая расчётно-кассовое обслуживание, кредитование, депозитные продукты, международные переводы, документарные операции и валютно-обменные услуги. IBLL активно работает с предприятиями, осуществляющими внешнеэкономическую деятельность.
- Ecobank Liberia
Ecobank Liberia — дочерний банк международной банковской группы Ecobank Transnational Incorporated, представленной более чем в 30 странах Африки. Благодаря региональной сети банк является одним из наиболее востребованных финансовых партнёров для иностранных компаний, работающих на африканских рынках. Ecobank предоставляет услуги корпоративного банкинга, торгового финансирования, электронных платежей, международных переводов и управления денежными средствами.
- United Bank for Africa (UBA) Liberia
United Bank for Africa (UBA) Liberia — подразделение международной банковской группы United Bank for Africa, ведущей деятельность более чем в двадцати странах Африки, а также в Европе, США и странах Ближнего Востока. Банк специализируется на обслуживании корпоративных клиентов, международных расчётах, финансировании торговли и цифровых банковских сервисах.
- Afriland First Bank Liberia
Afriland First Bank Liberia — коммерческий банк, входящий в международную банковскую группу Afriland First Group. Банк предоставляет услуги для малого, среднего и крупного бизнеса, осуществляет кредитование предприятий, обслуживание внешнеторговых операций, выпуск банковских гарантий и документарных аккредитивов.
- Global Bank Liberia Limited
Global Bank Liberia Limited — национальный коммерческий банк, работающий как с корпоративными, так и с розничными клиентами. Основными направлениями деятельности являются кредитование бизнеса, депозитные программы, расчётно-кассовое обслуживание и международные денежные переводы.
- Liberian Bank for Development and Investment (LBDI)
Liberian Bank for Development and Investment (LBDI) — старейший коммерческий банк страны, основанный при участии государства и международных финансовых институтов. Исторически банк специализировался на финансировании проектов развития и инвестиционной деятельности, однако сегодня предоставляет полный спектр коммерческих банковских услуг. LBDI считается одним из наиболее узнаваемых финансовых институтов Либерии и активно сотрудничает с государственными структурами и международными организациями.
Для иностранных инвесторов наиболее привлекательными обычно являются банки, входящие в международные банковские группы, такие как Ecobank и UBA. Их преимуществами являются развитая региональная сеть, современные цифровые сервисы, опыт сопровождения международного бизнеса, широкий спектр инструментов торгового финансирования и возможность проведения трансграничных расчетов в соответствии с международными банковскими стандартами.
Виды банковских счетов
Коммерческие банки Либерии предлагают широкий спектр банковских счетов для физических и юридических лиц. Набор продуктов зависит от конкретного банка, однако основные виды счетов соответствуют международной банковской практике и позволяют осуществлять повседневные расчёты, хранение денежных средств, проведение внешнеторговых операций и управление корпоративными финансами.
- Текущий счёт (Current Account)
Является наиболее распространенным видом счёта для компаний и предпринимателей. Он предназначен для проведения ежедневных расчётов, получения и отправки платежей, оплаты товаров и услуг, выплаты заработной платы, осуществления международных переводов и ведения коммерческой деятельности. Корпоративные текущие счета могут открываться как в либерийских долларах (LRD), так и в долларах США (USD).
- Сберегательный счёт (Savings Account)
Используется преимущественно физическими лицами для хранения денежных средств и получения процентного дохода. Такой счёт предусматривает начисление процентов на остаток средств, однако может иметь ограничения по количеству операций снятия наличных или переводов.
- Депозитный счёт (Fixed Deposit Account)
Предназначен для размещения денежных средств на определённый срок под фиксированную процентную ставку. Срочные депозиты используются как частными клиентами, так и компаниями для временного размещения свободных денежных средств с целью получения дополнительного дохода.
- Валютный счёт (Foreign Currency Account)
Позволяет хранить средства в иностранной валюте, прежде всего в долларах США, которые широко используются в экономике Либерии. Такие счета востребованы экспортёрами, импортёрами, иностранными инвесторами и компаниями, осуществляющими международные расчёты.
- Корпоративный счёт (Business/Corporate Account)
Открывается юридическим лицам и предназначен для ведения финансово-хозяйственной деятельности предприятия. Помимо стандартных расчётных операций владельцам таких счетов доступны услуги торгового финансирования, документарных аккредитивов, банковских гарантий, валютных операций и дистанционного банковского обслуживания.
- Эскроу-счёт (Escrow Account)
Применяется при реализации отдельных инвестиционных проектов, сделок с недвижимостью, строительных контрактов и других операций, требующих хранения денежных средств до выполнения определённых договорных условий. Предоставление такого продукта зависит от политики конкретного банка.
Процедура открытия банковского счёта в Либерии
Иностранные граждане и иностранные компании могут открыть банковский счёт в Либерии при соблюдении требований законодательства и внутренних правил коммерческих банков. Процедура открытия счёта соответствует международным стандартам в сфере идентификации клиентов (Know Your Customer, KYC) и противодействия легализации преступных доходов и финансированию терроризма (AML/CFT). Конкретный перечень документов и сроки рассмотрения заявления могут различаться в зависимости от выбранного банка и категории клиента.
Личный счёт
Для открытия личного банковского счёта иностранному гражданину, как правило, требуется предоставить действующий заграничный паспорт, документ, подтверждающий законность пребывания в стране (при наличии соответствующего требования), подтверждение адреса проживания, а также сведения об источнике происхождения денежных средств. Некоторые банки могут запросить рекомендательное письмо из другого банка, подтверждение места работы или дополнительные документы в рамках процедуры проверки клиента.
Корпоративный счёт
При открытии корпоративного счёта иностранной компанией перечень документов значительно шире. Обычно банки требуют предоставить свидетельство о регистрации юридического лица, учредительные документы, устав компании, сведения о директорах и конечных бенефициарных владельцах, решение об открытии банковского счёта, налоговые регистрационные документы, а также описание характера деятельности компании и предполагаемых финансовых операций. В отдельных случаях банк может запросить бизнес-план, информацию о деловых партнёрах или подтверждение происхождения инвестиционных средств.
После подачи документов банк проводит комплексную проверку клиента (due diligence), включающую идентификацию владельцев компании, анализ структуры собственности, проверку соответствия международным санкционным требованиям и оценку предполагаемых финансовых операций. При необходимости сотрудники банка могут провести дополнительное интервью с представителями компании или запросить разъяснения по отдельным документам.
Срок открытия счёта обычно составляет от нескольких рабочих дней до двух-трёх недель, в зависимости от сложности проверки, полноты представленных документов и внутренних процедур конкретного банка. Для компаний с международной структурой собственности или инвестиционными проектами большого объёма процесс проверки может занять больше времени.
Большинство коммерческих банков Либерии предлагают открытие счетов как в либерийских долларах (LRD), так и в долларах США (USD). Для иностранных компаний именно долларовые счета используются наиболее часто, поскольку значительная часть международной торговли, инвестиционных проектов и коммерческих расчётов в стране осуществляется в американской валюте.
После открытия счёта клиент получает доступ к основным банковским услугам, включая международные переводы, расчётно-кассовое обслуживание, интернет-банкинг, валютно-обменные операции, документарные аккредитивы и банковские гарантии. Вместе с тем набор доступных сервисов зависит от выбранного банка и категории клиента.
Иностранным инвесторам рекомендуется заранее согласовывать перечень необходимых документов с выбранным банком и учитывать требования валютного законодательства, налогового регулирования и процедур финансового мониторинга. На практике открытие корпоративного эскроу-счёта (Escrow Account) проходит значительно быстрее при наличии зарегистрированной компании в Либерии, прозрачной структуры собственности и полного комплекта документов, соответствующих международным требованиям комплаенса.

Метки:
 Telegram
 ВКонтакте
 LinkedIn
 Дзен
 MAX
 Другие темы:
 Услуги РЕАБ
Первичная оценка бизнеса
Анализ и аудит бизнеса (Due Diligence)
Предпродажная подготовка бизнеса
Первичная оценка покупаемого бизнеса
Аудит покупаемого бизнеса (Due Diligence)
Регистрация компаний — Общие положения
Банковское финансирование
Банковские гарантии
Финансирование сделок M&A

 Новости
 Полезный совет
Связаться с нами очень просто — на любой странице сайта справа внизу есть синяя кнопка, которая поможет отправить нам ваш запрос. Отвечаем всегда оперативно!

